

Chuyển dịch từ tăng trưởng quy mô sang chiều sâu bền vững
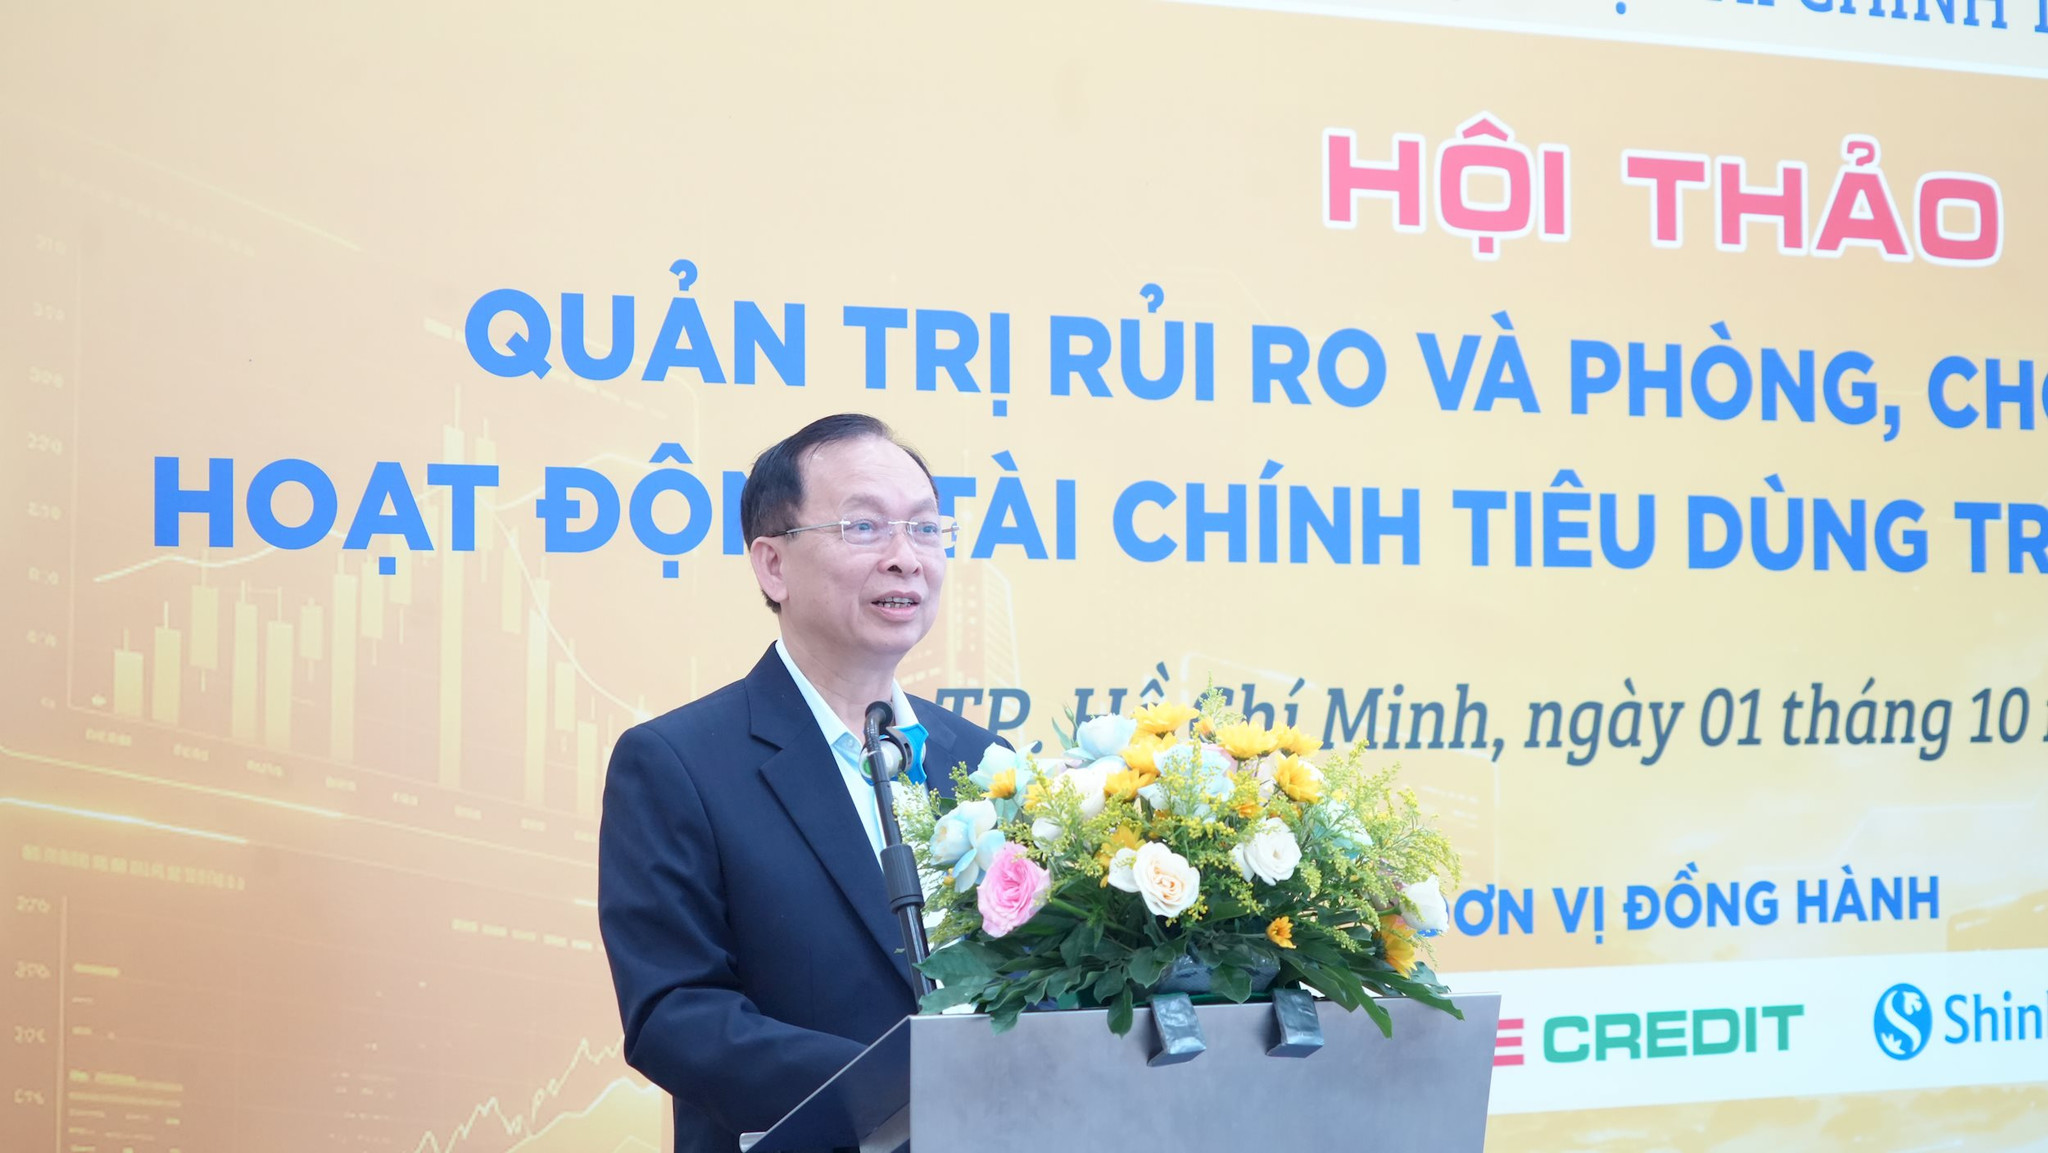
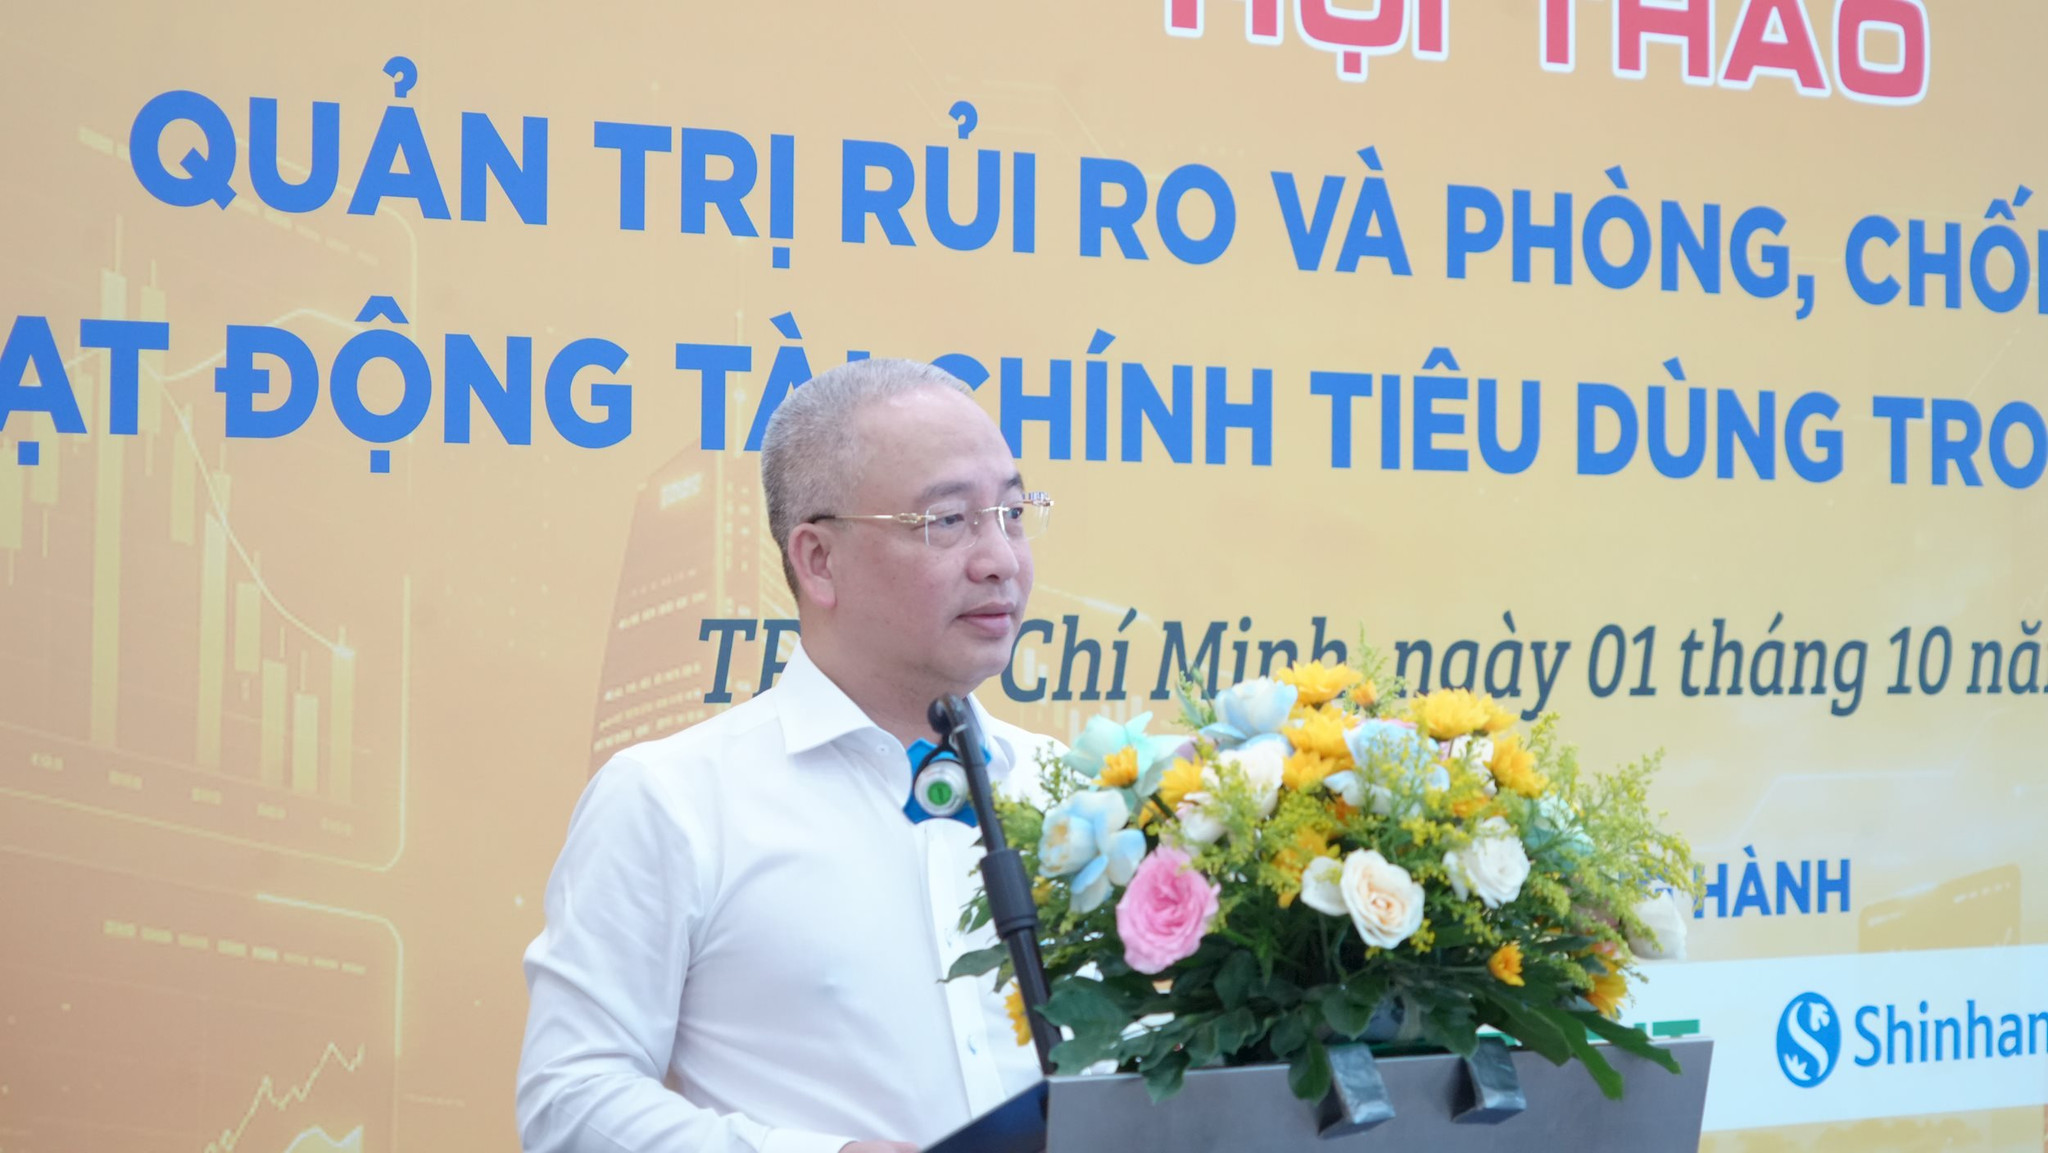
Phát biểu khai mạc hội thảo, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam đã phác thảo nhanh về lĩnh vực tài chính tiêu dùng – một bộ phận quan trọng của thị trường tài chính - ngân hàng.
TS. Đào Minh Tú cho biết, sau nhiều năm tăng trưởng nhanh, hoạt động của các công ty tài chính tiêu dùng thời gian gần đây cơ bản ổn định, an toàn, bám sát định hướng điều hành của Ngân hàng Nhà nước (NHNN). Các đơn vị đang chuyển hướng hoạt động đi vào chiều sâu, chắc chắn hơn, thận trọng hơn. Đi cùng đó là việc đổi mới phương thức quản trị. Chú trọng lựa chọn khách hàng có thu nhập, dòng tiền và lịch sử tín dụng phù hợp, đồng thời điều chỉnh danh mục để tăng tỷ trọng các khoản vay chất lượng tốt.
Đặc biệt, làn sóng chuyển đổi số đang diễn ra mạnh mẽ. Các công ty tài chính tiêu dùng đã đẩy mạnh phát triển tín dụng số thông qua ứng dụng công nghệ tài chính (Fintech), dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) vào công tác thẩm định, cấp tín dụng và quản lý khách hàng. Nhiều giải pháp thanh toán hiện đại như mã QR trả góp hay thẻ tín dụng ảo tích hợp Apple Pay, Google Pay với hạn mức nhỏ, cho phép "chi tiêu trước, trả góp sau" được triển khai rộng rãi, mang lại sự tiện lợi tối ưu cho người tiêu dùng.
Tuy nhiên, đằng sau những gam màu sáng đó, thị trường đang phải đối mặt với áp lực không nhỏ khi nợ xấu có xu hướng gia tăng. Do chi phí đầu vào tăng cao và khó khăn kinh tế, phân khúc khách hàng tiêu dùng (chủ yếu có thu nhập trung bình và thấp, khoản vay nhỏ, không có tài sản bảo đảm) rất nhạy cảm trước biến động việc làm và thu nhập.
Tính đến cuối tháng 8/2026, nợ xấu của khối này đã chạm ngưỡng gần 19,9 nghìn tỷ đồng (tăng so với mức 18,2 nghìn tỷ đồng cuối năm 2025). Việc thu hồi nợ gặp nhiều trở ngại do khách hàng phân tán, thay đổi nơi cư trú, trong khi xử lý tố tụng đối với các khoản vay nhỏ tiêu tốn nhiều thời gian và chi phí.
Ngoài ra, sự dịch chuyển quy trình sang môi trường số cũng kéo theo rủi ro gian lận gia tăng với phương thức biến đổi khôn lường, đòi hỏi công tác số hóa phải đi đôi với nâng cấp năng lực quản trị rủi ro toàn diện.
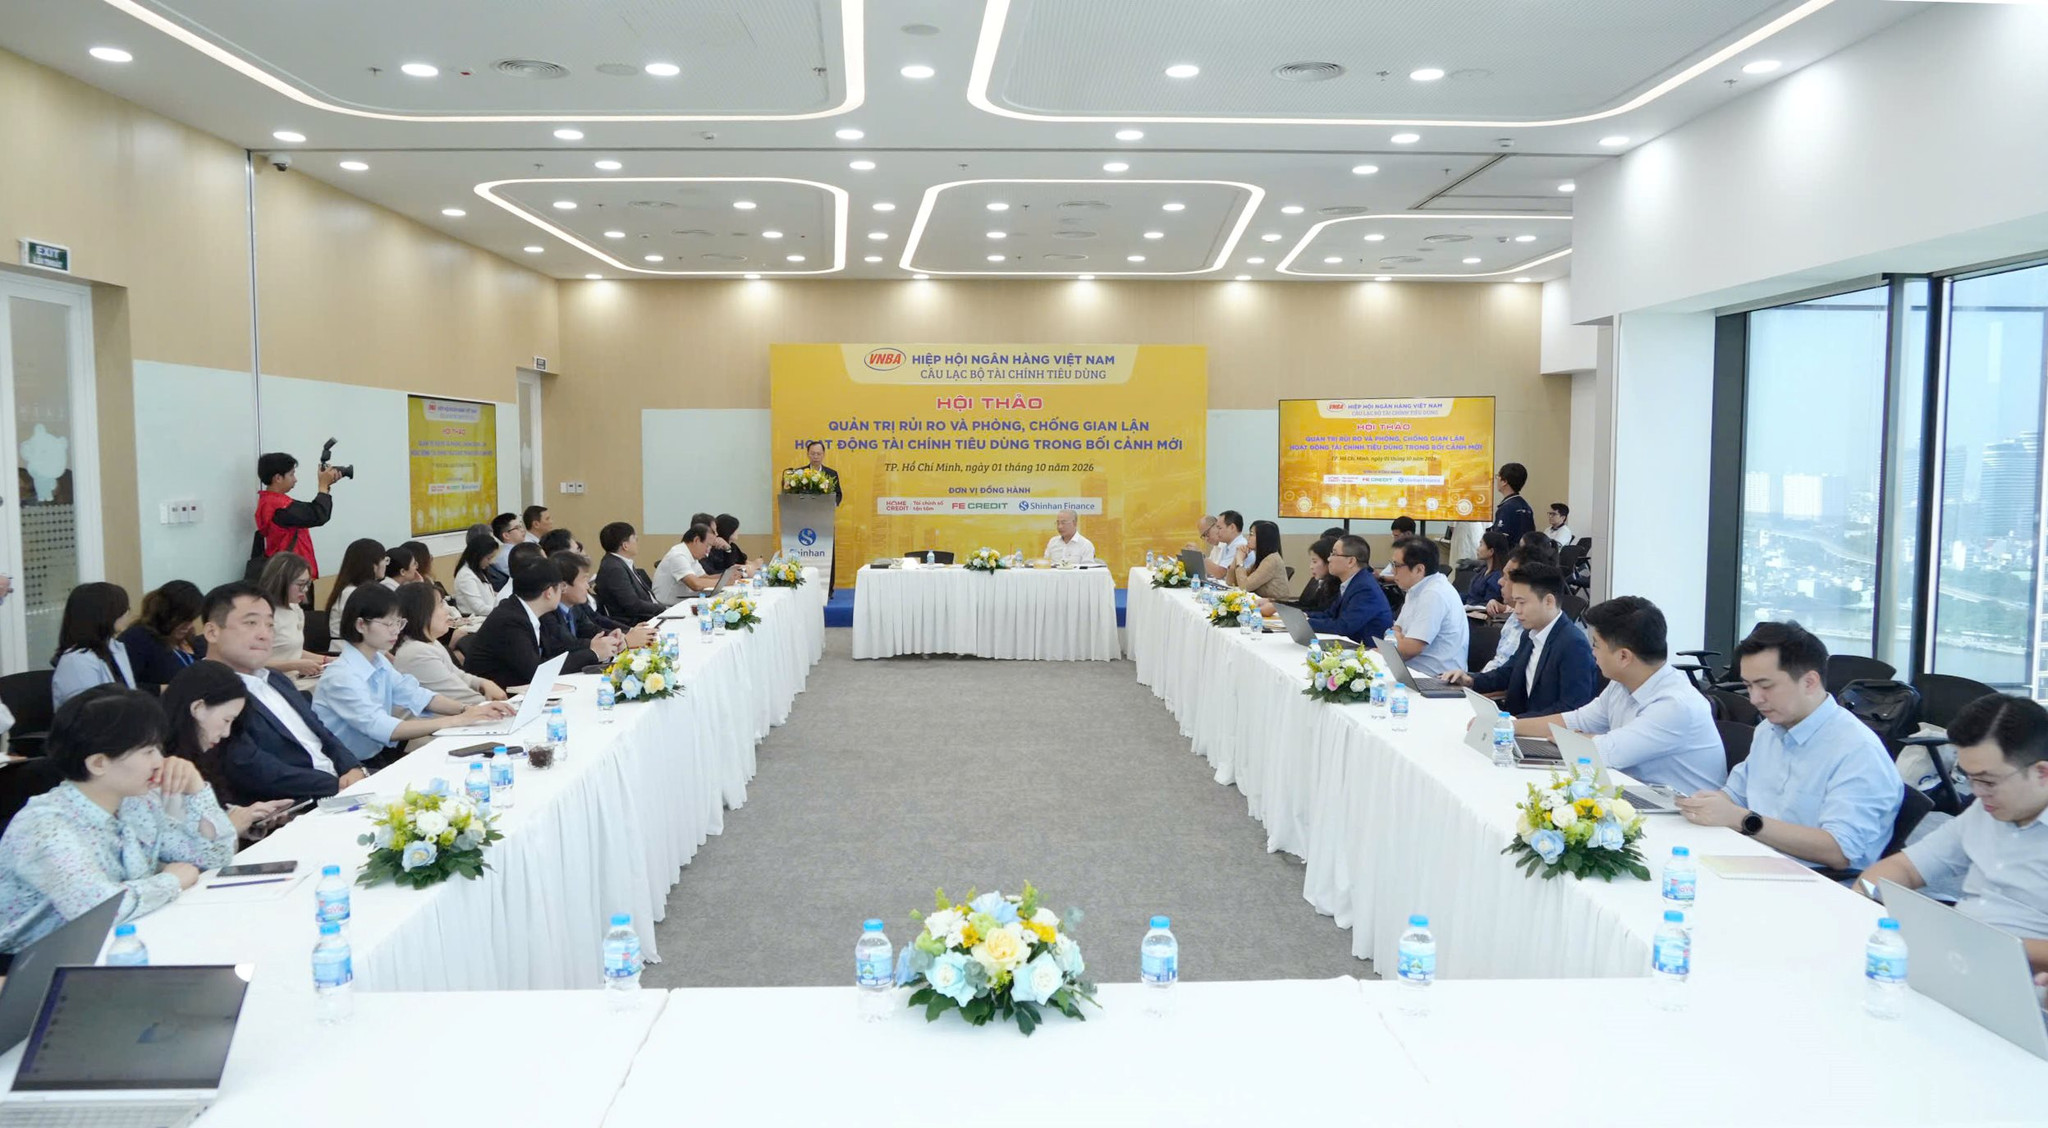
Làm rõ hơn vì sao nợ xấu trong lĩnh vực tài chính tiêu dùng gia tăng, bà Nguyễn Ngọc Bảo Linh, Trưởng phòng Thanh tra tổ chức tín dụng phi ngân hàng và tổ chức khác, Thanh tra NHNN cho biết, nguyên nhân dẫn đến tỷ lệ nợ xấu cao tại các công ty tài chính trước hết xuất phát từ các yếu tố khách quan mang tính đặc thù. Đối tượng phục vụ chủ yếu của tài chính tiêu dùng là người có thu nhập trung bình và thấp, không có tài sản bảo đảm, với nhu cầu vay hoàn toàn phục vụ cho tiêu dùng và đời sống. Do đó, mức độ rủi ro vốn dĩ cao hơn nhiều so với tín dụng có tài sản bảo đảm. Khả năng trả nợ và dòng tiền của nhóm khách hàng này rất nhạy cảm và dễ chịu tác động bởi các biến động kinh tế - xã hội. Thậm chí, một bộ phận khách hàng ngay sau khi được giải ngân đã chọn cách chây ì, trốn tránh và cắt đứt liên lạc. Điều này khiến công tác đánh giá dòng tiền thực tế trở nên vô cùng khó khăn.
Bên cạnh các yếu tố khách quan từ phía khách hàng và đặc thù ngành, bà Nguyễn Ngọc Bảo Linh cũng chỉ ra rằng, nguyên nhân khiến nợ xấu gia tăng còn xuất phát từ chính nội tại của các công ty tài chính. Cụ thể, trong công tác thẩm định và quyết định cấp tín dụng, đâu đó vẫn còn những thiếu sót, chưa đảm bảo tính chặt chẽ, đầy đủ cũng như chưa tuân thủ nghiêm ngặt các quy định của pháp luật và quy định nội bộ.
Xây dựng “tấm khiên” chung cho hoạt động tài chính tiêu dùng
Chia sẻ tại hội thảo, ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính Tiêu dùng, Phó Tổng Giám đốc HD SAISON đã chỉ ra đặc thù khắt khe của ngành tài chính tiêu dùng: Luôn phải giải một bài toán kép mang tên "4 NHẤT". Đó là đưa nguồn vốn đến gần khách hàng nhanh nhất, thẩm định và phê duyệt khoản vay nhanh nhất, giải ngân nhanh nhất, nhưng đồng thời phải kiểm soát rủi ro tốt nhất.
Ông Nguyễn Đình Đức nhấn mạnh, phòng, chống gian lận không chỉ là bài toán giảm tổn thất cho doanh nghiệp, mà là điều kiện tiên quyết để thị trường phát triển an toàn, hiệu quả và bền vững. Trong bối cảnh công nghệ phát triển, rủi ro gian lận không còn đứng độc lập mà cấu thành một chuỗi liên kết từ dữ liệu, danh tính, thiết bị đến tài khoản nhận tiền và điểm bán. Tội phạm lợi dụng AI, Deepfake, mạng xã hội để thao túng khách hàng thực hiện các thao tác xác thực mà không nhận thức được hậu quả.
Từ thực tế đó, Chủ nhiệm CLB Tài chính Tiêu dùng đề xuất 3 nguyên tắc cốt lõi trong quản trị rủi ro thời kỳ mới:
Chuyển từ "kiểm soát nhiều hơn" sang "kiểm soát chính xác hơn": Không thể bắt khách hàng chân chính gánh chịu quy trình phức tạp hóa chỉ vì một nhóm nhỏ gian lận. Các chốt kiểm soát phải được đặt đúng chỗ và đúng thời điểm.
Quản trị dữ liệu có trách nhiệm: Dữ liệu cảnh báo hay Blacklist phải là công cụ hỗ trợ thẩm định dựa trên tiêu chuẩn minh bạch, chứ không thay thế hoàn toàn đánh giá của từng tổ chức.
Nâng cao chất lượng toàn chuỗi giá trị: Trách nhiệm phòng, chống gian lận phải đi xuyên suốt từ ban lãnh đạo đến các bộ phận kinh doanh, công nghệ và đối tác.
Ở cấp độ toàn ngành, ông Nguyễn Đình Đức đề xuất cần hình thành một "ngôn ngữ chung" về chống gian lận, thiết lập cơ chế chia sẻ thông tin cảnh báo sớm giữa các hội viên nhằm rút ngắn khoảng thời gian phát hiện rủi ro, đồng thời tiếp tục nhận sự đồng hành của NHNN, Bộ Công an và các cơ quan quản lý để xây dựng một hệ sinh thái phòng vệ vững chắc.
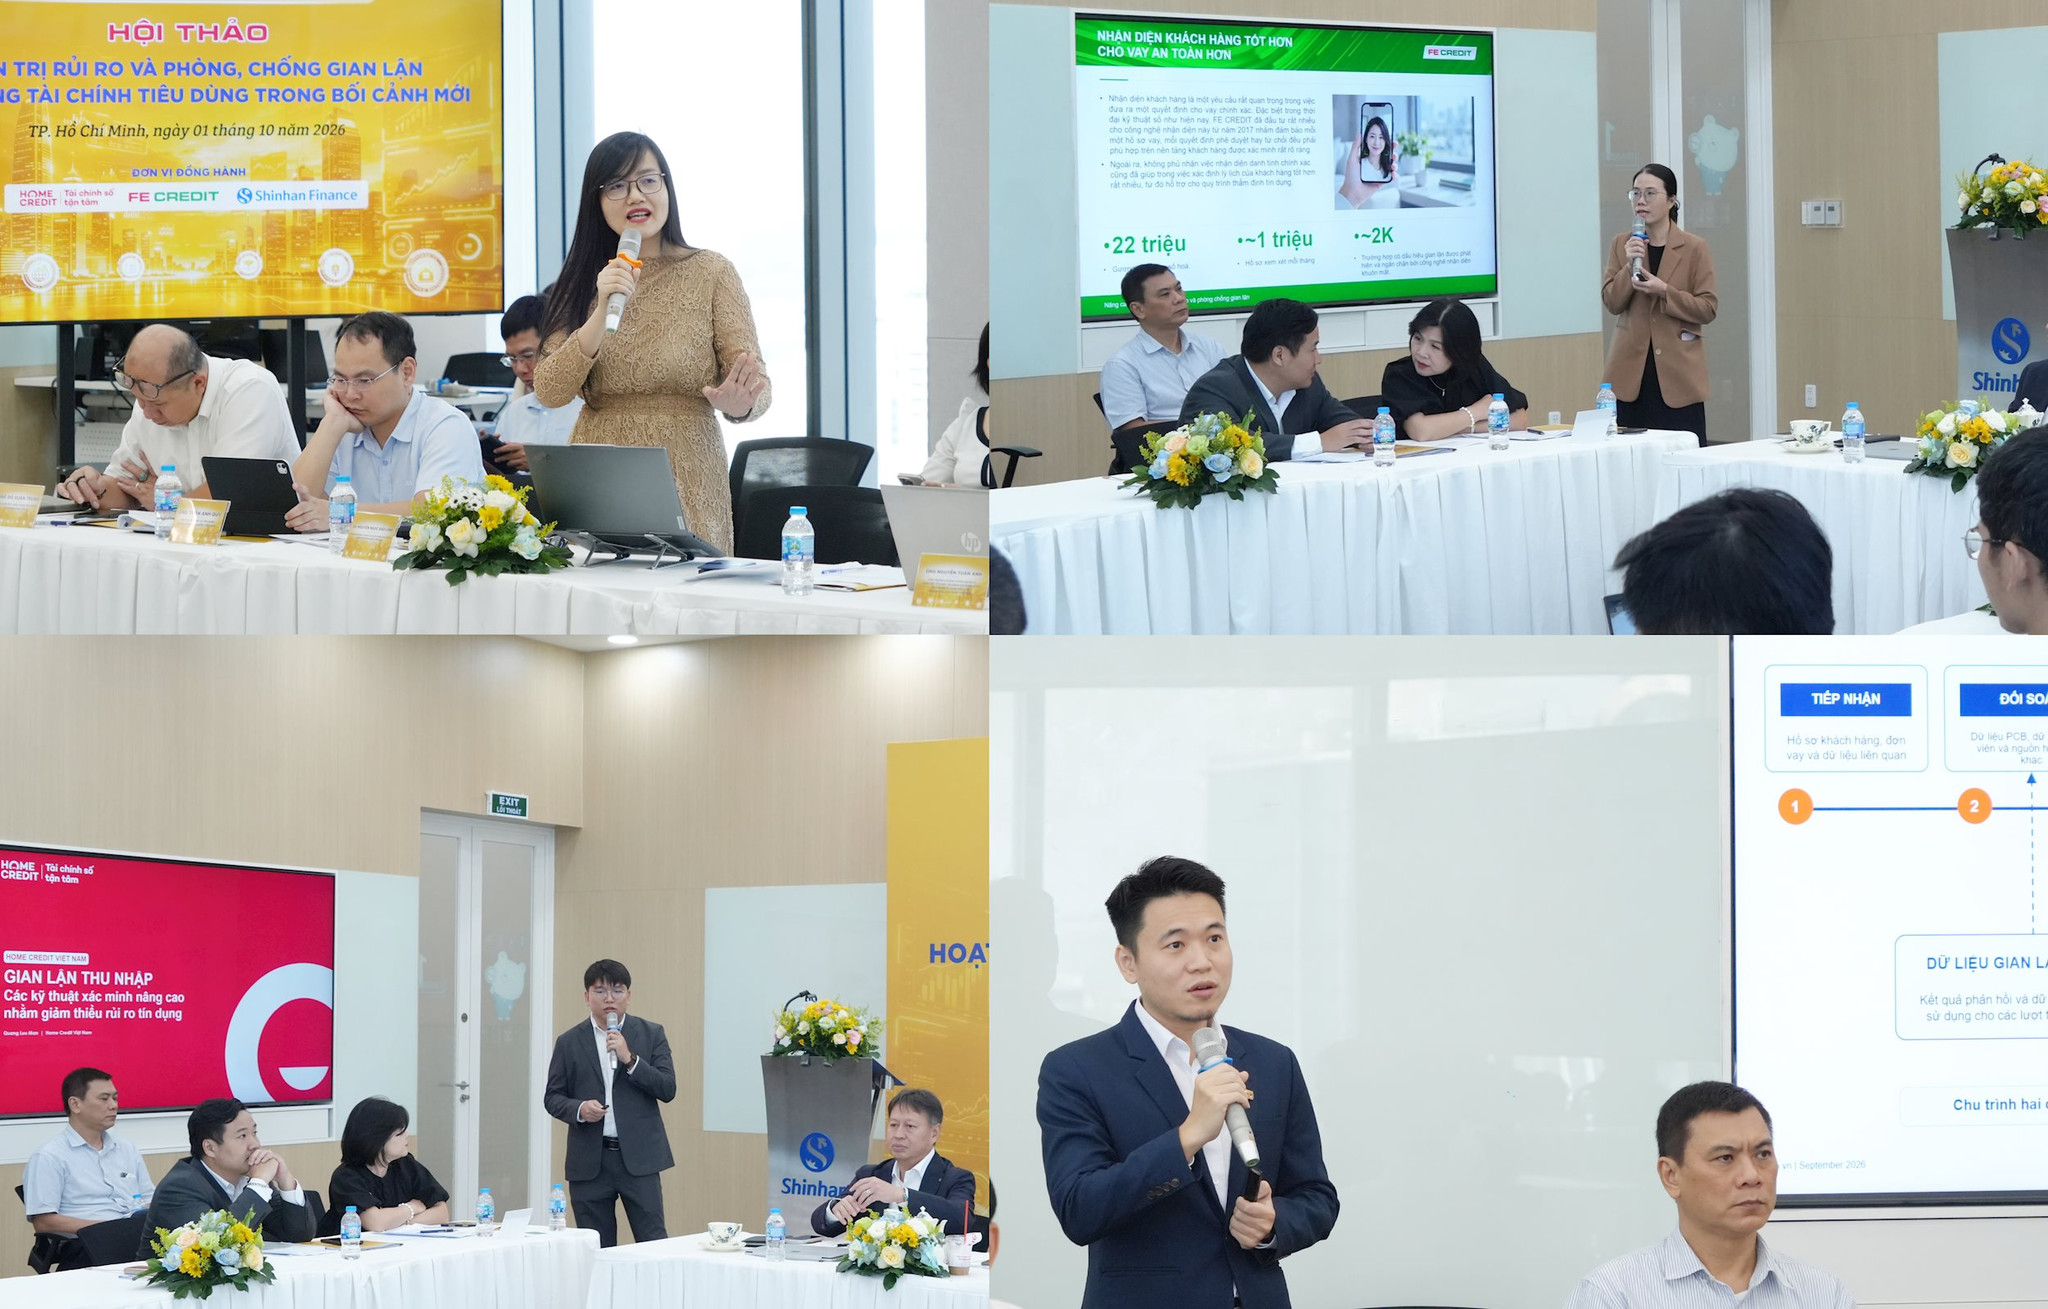
Tại hội thảo, đại diện các công ty tài chính tiêu dùng đã có những chia sẻ về những khó khăn, thách thức trong hoạt động cho vay tiêu dùng, cũng các giải pháp đã triển khai nhằm nhận diện khách hàng thông qua công nghệ như xác thực sinh trắc học, cũng như tăng cường nhận thức về việc bảo vệ thông tin, giấy tờ cá nhân từ người dân.
Trước thực trạng tội phạm công nghệ ngày một gia tăng, đại diện các công ty tài chính tiêu dùng kiến nghị toàn ngành cần chủ động chuẩn bị các giải pháp bảo vệ từ sớm, bao gồm cải thiện thông tin thiết bị, bảo đảm an toàn, tích hợp công cụ phát hiện Deepfake và tăng cường truyền thông giáo dục ý thức bảo vệ thông tin cá nhân cho khách hàng.
“Gian lận trong tài chính tiêu dùng là vấn đề khó có thể giải quyết hiệu quả chỉ bằng nỗ lực riêng lẻ của từng tổ chức. Công tác này đòi hỏi sự phối hợp thường xuyên giữa cơ quan quản lý nhà nước, các công ty tài chính, tổ chức thông tin tín dụng, đối tác công nghệ và các chủ thể có liên quan”, TS. Đào Minh Tú nhận định và đề nghị: “Mỗi tổ chức cần củng cố hệ thống kiểm soát của mình, đồng thời tăng cường chia sẻ kinh nghiệm, thông tin cảnh báo và phối hợp nhận diện kịp thời các phương thức, thủ đoạn gian lận mới trong khuôn khổ pháp luật cho phép”.